
2026 한국 연금 총정리 : 국민연금·기초연금 금액,수령나이부터 연금 세금까지
- 블로그일기/일상다반사
- 2026. 11. 7. 10:19
반응형
2026 한국 연금 총정리|국민연금·기초연금 금액·수령나이부터 연금 세금까지
기준: 2026년 11월 · 연금 종류, 특징, 수령 조건, 세금을 한 번에 정리했습니다.
핵심 요약
- 국민연금은 가입 10년 이상이면 출생연도에 따라 61~65세부터 받습니다. 1969년생 이후는 65세입니다.
- 2026년부터 국민연금 보험료율이 9.5%로 올랐고, 급여는 2.1% 인상됐습니다.
- 기초연금은 65세 이상 소득 하위 70%가 대상이며, 단독가구 최대 349,700원입니다.
- 사적연금은 연 1,500만 원이 과세 방식을 가르는 기준선입니다.
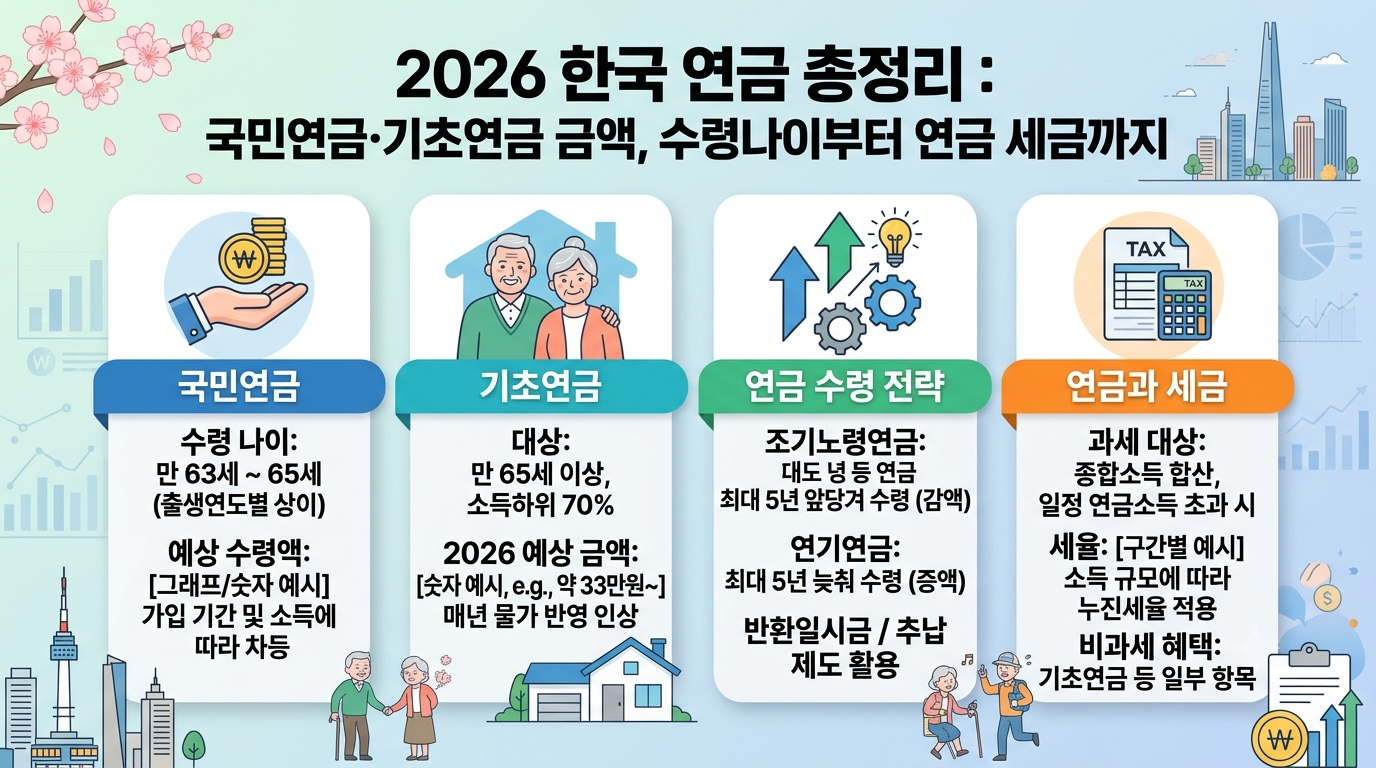
1. 한국 연금 종류 한눈에 보기
| 구분 | 대상 | 수령 시작 연령 | 특징 |
|---|---|---|---|
| 국민연금 | 18~59세 국내 거주 국민 | 61~65세 (출생연도별) | 공적연금, 가입 10년 이상, 물가 연동 |
| 기초연금 | 65세 이상, 소득 하위 70% | 65세 | 세금으로 지급, 보험료 없음 |
| 직역연금 (공무원·사학·군인·별정우체국) |
해당 직역 종사자 | 공무원·사학은 65세로 단계 상향 | 재직 10년 이상, 국민연금과 별도 |
| 퇴직연금 (DB·DC·IRP) |
근로자 | 55세 이상 | 퇴직급여를 연금으로 수령 |
| 개인연금 (연금저축·연금보험) |
누구나 | 55세 이상 (가입 5년 이상) | 납입 시 세액공제, 수령 시 연금소득세 |
| 주택연금 | 만 55세 이상 주택 소유자 | 가입 즉시 | 집을 담보로 평생 매월 수령 |
2. 국민연금
가입과 수급 요건
18세 이상 60세 미만 국내 거주 국민이 가입 대상입니다. 10년 이상 가입해야 노령연금을 받을 수 있습니다.
조기수령과 연기수령
- 조기노령연금: 소득이 A값(2026년 기준 3,193,511원) 이하이면 개시연령보다 최대 5년 일찍 받을 수 있습니다. 1년 앞당길 때마다 6%씩, 최대 30%가 줄어듭니다.
- 연기연금: 최대 5년 늦출 수 있고, 1년당 7.2%씩 늘어 최대 36%까지 증액됩니다.
2026년 달라진 점
- 보험료율이 9%에서 9.5%로 올랐고, 이후 매년 0.5%p씩 올라 13%까지 오릅니다.
- 소득대체율은 43%로 상향됩니다.
- 2026년 1월부터 급여액이 2.1% 인상됐습니다.
실제 수령액은 가입기간과 소득에 따라 사람마다 다릅니다. 국민연금공단(1355)이나 모바일 앱의 모의계산으로 본인 예상액을 확인하세요. 장애연금, 유족연금, 부양가족연금 같은 급여도 있습니다.
3. 기초연금
- 대상: 만 65세 이상, 소득 하위 70%
- 2026년 최대 금액: 단독가구 349,700원, 부부가구 559,520원 (부부가 함께 받으면 각각 20% 감액)
- 연계감액: 국민연금을 많이 받으면 기초연금이 줄어듭니다. 보도에 따르면 올해는 국민연금이 월 52만 4,550원을 넘으면 최대 절반까지 감액되며, 지난해 감액 대상자는 84만 명을 넘었습니다.
- 신청: 읍·면·동 행정복지센터 또는 국민연금공단. 만 65세 생일이 속한 달의 1~3개월 전부터 신청할 수 있습니다.
4. 직역·퇴직·개인·주택연금
- 직역연금: 공무원연금은 2010년 이후 임용자부터 수급 개시연령이 65세로 올라갑니다.
- 퇴직연금: DB형은 회사가, DC·IRP는 본인이 운용합니다. 연금으로 받으면 퇴직소득세가 30~40% 감면됩니다.
- 개인연금: 연금저축은 연 600만 원, 퇴직연금과 합산하면 연 900만 원까지 세액공제를 받을 수 있습니다.
- 주택연금: 가입 가능 주택 가격 상한과 월 지급액은 한국주택금융공사에서 모의계산할 수 있습니다.
5. 연금에도 세금이 붙을까?
붙습니다. 다만 연금 종류에 따라 방식이 다릅니다.
공적연금 (국민연금·공무원연금 등)
- 연금소득으로 보아 종합소득세 대상이 됩니다. 연금 전체가 아니라 일정 시점 이후 납입분에 해당하는 부분만 과세됩니다. 공무원연금은 2002년 1월 1일 이후 납입 기여금 기준입니다.
- 다른 소득이 없으면 대개 연말정산으로 끝납니다.
- 금융소득 연 2,000만 원 초과, 사업·근로·임대소득 보유, 기타소득 연 300만 원 초과 중 하나에 해당하면 다음 해 5월 말까지 종합소득세 신고가 필요할 수 있습니다.
사적연금 (연금저축·IRP·퇴직연금)
세액공제를 받은 원금과 운용수익을 연금으로 받을 때 과세되며, 공제받지 않은 원금은 과세 대상이 아닙니다.
| 연간 수령액 | 과세 방식 |
|---|---|
| 1,500만 원 이하 | 연령별 저율 원천징수로 종료 (55~69세 5.5%, 70~79세 4.4%, 80세 이상 3.3%, 지방소득세 포함). 다른 소득과 합산하지 않음 |
| 1,500만 원 초과 | 전액 종합과세 또는 16.5% 단일세율 분리과세 중 선택 |
- 1,500만 원 기준은 세대 합산이 아니라 개인별 기준입니다. 수령 기간을 늘리거나 부부 명의로 나눠 인출하면 기준선 아래로 맞추기 쉽습니다.
- 1,500만 원 이하여도 다음 해 5월에 종합소득세를 신고할 수 있습니다. 다른 소득이 거의 없으면 원천징수된 세금을 돌려받을 수 있습니다.
그 밖의 연금
- 주택연금: 대출의 성격이라 연금소득세가 붙지 않습니다.
- 기초연금: 소득세 과세 대상이 아닙니다.
함께 확인할 것
- 연금소득은 건강보험료 산정에 반영됩니다. 자녀의 피부양자라면 연금소득이 일정 수준을 넘을 때 자격을 잃을 수 있습니다.
- 연금계좌에서 정해진 수령 한도보다 많이 인출하면 기타소득세 체계로 과세될 수 있습니다.
6. 수령 전 체크리스트
- 국민연금공단 모의계산으로 예상 수령액과 개시연령 확인하기
- 조기·정상·연기 중 수령 시기 정하기
- 기초연금 연계감액과 건강보험 피부양자 자격 점검하기
- 사적연금 연간 수령액을 1,500만 원 기준에 맞춰 설계하기
- 다음 해 5월 종합소득세 신고 여부 확인하기
※ 본 글은 2026년 11월 기준 일반 정보이며 세무·투자 자문이 아닙니다. 금액, 한도, 세율은 법령 개정에 따라 바뀔 수 있으니 신청이나 신고 전에 국민연금공단, 국세청, 한국주택금융공사 등 공식 안내를 확인하세요.
#국민연금 #기초연금 #연금종류 #노령연금 #조기노령연금 #연기연금 #퇴직연금 #연금저축 #IRP #주택연금 #연금소득세 #연금1500만원 #2026연금개혁 #노후준비
반응형
'블로그일기 > 일상다반사' 카테고리의 다른 글
| 전세계 식사 문화와 사용 도구 유형 분석 (0) | 2026.09.09 |
|---|---|
| 베란다에 심은 토마토 벌 나비가 되어 (0) | 2026.09.05 |
| 금슬지락(琴瑟之樂) (2) | 2026.01.17 |
| 후덜덜 징검다리 (4) | 2025.08.06 |
| 멍때리는 도시 왜가리 (5) | 2025.07.30 |


